Když se řekne státní dluhopis, většina lidí si představí desetileté papíry s pravidelným kupónem. Daleko méně se mluví o krátké straně státního dluhu, a přitom právě tam stát denně řeší, odkud vezme peníze na několik měsíců dopředu. Následující řádky ukazují, jak krátkodobé dluhopisy fungují. Dozvíte se, čím se liší od těch dlouhých a kudy k nim vede cesta i člověku bez milionového vkladu.
Čím kratší je splatnost, tím jinak se dluhopis chová k úrokům i k likviditě, a právě tím se zabývá téma krátkodobá splatnost dluhopisu. Peníze se vracejí rychle, ale výnos závisí na sazbách v den nákupu. Článek je určen každému, kdo chce pochopit rozdíl mezi nástrojem pro instituce a nástrojem pro domácnosti. Hodí se čtenářům, kteří plánují rezervu na několik měsíců a zajímá je, jak stát sám pracuje s krátkými penězi.
Co jsou krátkodobé státní dluhopisy a proč je stát vydává
Krátkodobé státní dluhopisy se v Česku nazývají státní pokladniční poukázky. Podle Ministerstva financí jde o dluhopisy se splatností do jednoho roku, které se prodávají na peněžním trhu. Stát je používá k vyrovnání výkyvů v hotovosti, protože příjmy rozpočtu nechodí rovnoměrně a výdaje se v průběhu roku střídají. Krátký dluh mu dovoluje překlenout období, kdy je na účtu méně peněz, a nemusí kvůli tomu vydávat dlouhé dluhopisy s pevným kupónem.
Poukázky existují pouze v zaknihované formě. Neexistuje žádný papírový cenný papír, který by si někdo založil do šuplíku. Vlastnictví se eviduje na účtu, a pokud vás zajímají zaknihované dluhopisy a jejich výhody, najdete je rozebrané samostatně.
Jak pokladniční poukázky vydělávají bez pravidelných plateb
Poukázka nenese žádný kupón, takže držitel nedostává mezitím žádné peníze. Celý výnos je schovaný v rozdílu mezi tím, co za ni zaplatíte, a tím, co dostanete zpět. Ministerstvo financí k tomu uvádí, že dluhopisy peněžního trhu jsou vydávány bez kupónů a výnosem je rozdíl mezi emisní cenou a jmenovitou hodnotou.
Diskont místo kupónu
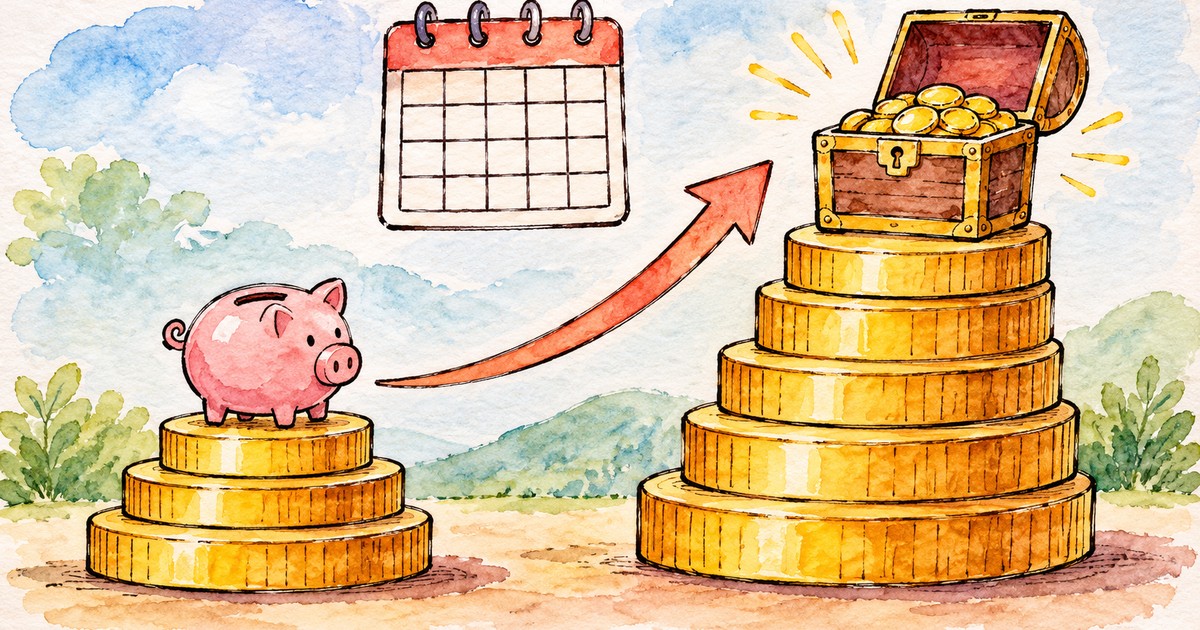
Představte si poukázku s jmenovitou hodnotou, kterou stát vyplatí při splatnosti. Při emisi se prodá o něco levněji, tedy s diskontem. Investor tak zaplatí méně a po uplynutí lhůty dostane plnou částku. Rozdíl mezi oběma čísly je jeho zisk, bez ohledu na to, jak dlouho poukázku drží.
Co krátká splatnost mění pro držitele
Peníze se vracejí rychle, takže je možné je brzy znovu použít. Na druhé straně výnos určuje úroveň sazeb v době nákupu a po splatnosti je třeba rozhodnout, kam peníze uložit dále. Pokud mezitím sazby klesnou, nový nákup bude vynášet méně než ten původní. Naopak při růstu sazeb dostane držitel při dalším nákupu lepší podmínky.
Kdo poukázky kupuje a proč mají tak velkou jmenovitou hodnotu
Hlavními kupci jsou banky, fondy a další instituce, které potřebují krátkodobě zhodnotit velké objemy hotovosti. Podle České národní banky činí nominální hodnota jedné poukázky v době zveřejnění její odpovědi 1 000 000 Kč, přičemž aktuální údaj je vhodné ověřit přímo na stránkách ČNB.
Pro jednotlivce je taková částka většinou příliš vysoká. Instituce naopak počítají s velkými objemy a krátkodobé dluhopisy jim slouží jako bezpečné místo pro přebytečnou hotovost mezi dvěma většími platbami. Proto se poukázky v běžné domácnosti prakticky nevyskytují, i když jde o nástroj s krátkým horizontem.
Jak se k pokladničním poukázkám dostane občan
Kdo chce poukázky držet přímo, musí si podle ČNB otevřít účet v Systému krátkodobých dluhopisů, který ČNB provozuje. Primárních aukcí se klient zúčastní prostřednictvím přímých účastníků, tedy zprostředkovaně.
Pro běžného člověka je to složitá cesta. Patří k ní účet v systému, volba zprostředkovatele a práce s velkým minimálním objemem. Právě proto stát nabízí pro domácnosti jednodušší řešení. Rozdíl je tedy hlavně v přístupu, nikoli v samotné myšlence krátké splatnosti.
Státní alternativa pro občany
Pro fyzické osoby je určen dluhopis Flexi bond. Nabízí princip krátké splatnosti bez nutnosti vstupovat na peněžní trh a bez milionového vkladu.
Flexi bond a automatická výměna
Flexi bond je státní dluhopis s kratší dobou splatnosti, který se k datu splatnosti automaticky vymění do nové navazující emise. Splatnost každé z nich je do jednoho roku. Držitel nemusí po každé splatnosti znovu nakupovat, protože výměna proběhne sama. Pokud výměnu nechce, ukončí ji na vlastní žádost.
Daň a praktické upozornění
Výnosy Flexi bondu jsou jako výnosy státního dluhopisu osvobozeny od daně z příjmů. Podmínky emisí se ale průběžně mění, proto je rozumné před každým nákupem zkontrolovat aktuální znění na stránkách státních dluhopisů. Totéž platí pro výnos, který se u každé emise liší.
Jak se rozhodnout podle potřeby likvidity
Pokladniční poukázky jsou nástrojem pro instituce s vysokou jmenovitou hodnotou a výnosem ve formě diskontu. Občan má k dispozici Flexi bond, který přenáší stejnou myšlenku krátké splatnosti do dostupné varianty. Navíc nabízí osvobození od daně z příjmů.
Při výběru tedy záleží na tom, jak rychle budete peníze potřebovat zpět. Krátkodobé dluhopisy se hodí pro prostředky, u kterých počítáte s vrácením peněz v horizontu do roku. A jak byste sami nastavili hranici mezi rezervou, kterou chcete mít po ruce, a penězi, které mohou ležet déle?